Como Solicitar um Empréstimo Pessoal no Türkiye İş Bankası
Anúncios
Solicitar um Empréstimo Pessoal no Türkiye İş Bankası exige mais do que preencher um formulário: você precisa conferir se atende aos critérios básicos, separar os documentos certos e entender como o banco avalia o pedido antes de assumir qualquer compromisso.
VOCÊ AINDA PODE SE QUALIFICAR
Neste guia, você vai ver o que confirmar antes de iniciar a solicitação, quais informações costumam ser exigidas, como o envio funciona pelos canais digitais ou na agência e o que acontece depois que o pedido entra em análise. A ideia é evitar retrabalho e reduzir o risco de avançar com uma proposta que não faz sentido para o seu perfil ou orçamento.
Abaixo você encontrará os melhores cartões de crédito e poderá comparar as melhores opções disponíveis.
VER CARTÕES DISPONÍVEISVocê também vai aprender a ler juros, parcelas e custo total com mais atenção, para não olhar só o valor mensal anunciado. Assim, fica mais fácil comparar a oferta com outras opções e decidir com base nas condições reais, e não apenas na aprovação.
O que você precisa confirmar antes de iniciar o pedido
Antes de abrir a solicitação de Empréstimo Pessoal no Türkiye İş Bankası, valide se o seu perfil realmente entra na triagem do canal que você pretende usar. Isso inclui checar se há exigência de residência na Turquia, renda comprovada e algum nível de histórico bancário local. Esses pontos podem pesar de forma diferente conforme o produto, o canal digital ou o atendimento na agência.
Pense nestes itens como uma triagem inicial, não como regra confirmada deste produto específico. Por exemplo: uma pessoa com renda formal em lira turca e movimentação bancária consistente pode ter um caminho distinto de um estrangeiro recém-chegado ao país. O mesmo vale para quem já tem relacionamento com o banco e para quem ainda não tem.
Se você for estrangeiro, confirme antes quais documentos de identificação e de residência o banco aceita no seu caso. Não presuma que um documento usado em outro banco será aceito da mesma forma aqui.
Outro ponto que vale validar no canal oficial é a necessidade de ter conta no banco. Dependendo da oferta, isso pode ser obrigatório, apenas recomendado ou irrelevante para a solicitação. Como esses critérios podem mudar, valide a informação nos canais oficiais antes de seguir.
- Verifique se o seu perfil atende aos pré-requisitos do canal escolhido.
- Confirme se a renda e a residência serão aceitas na análise.
- Cheque se será necessário abrir ou manter conta no banco antes de avançar.
Documentos e informações que você deve separar
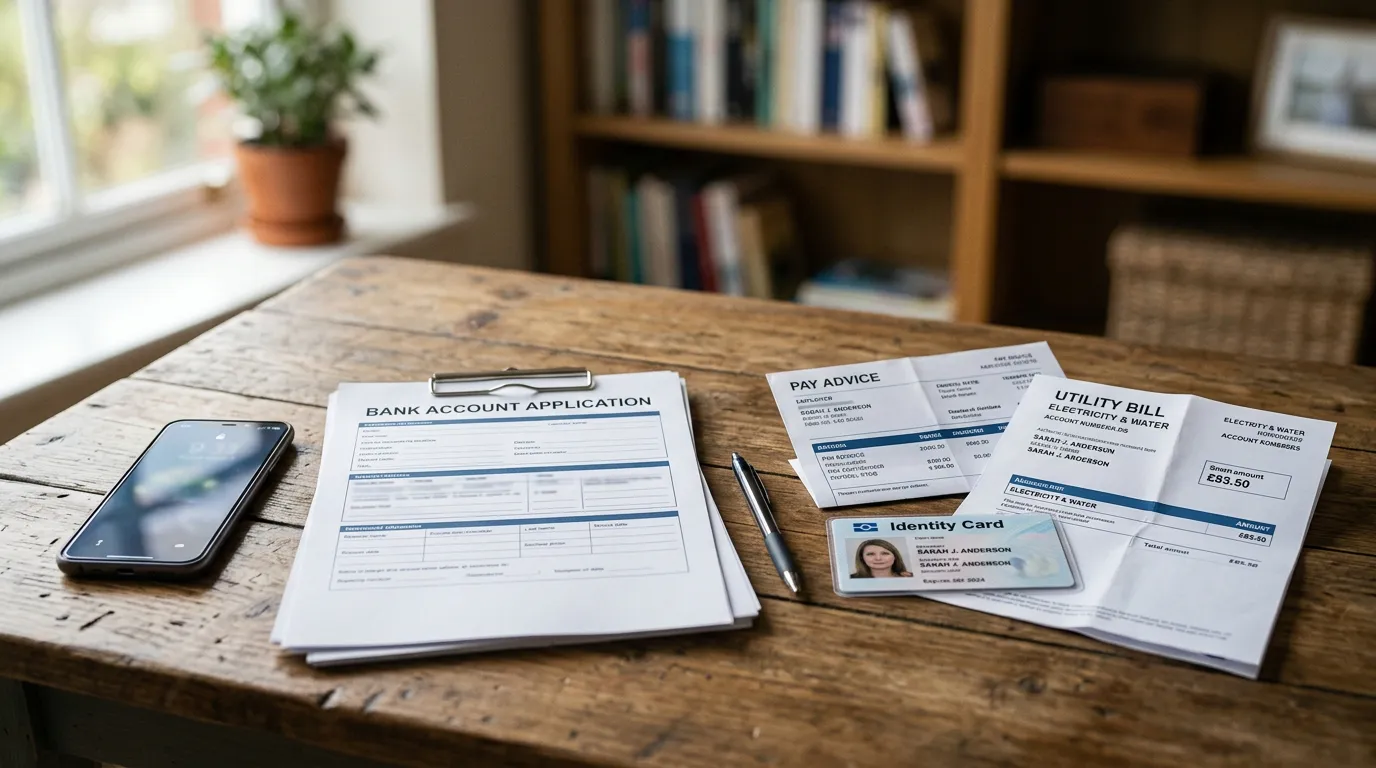
Antes de abrir o formulário de Empréstimo Pessoal, deixe reunidos os dados que costumam travar a solicitação quando faltam ou estão divergentes. O objetivo aqui é chegar ao preenchimento com tudo conferido, para não interromper o processo no meio.
Separe, primeiro, um documento de identificação aceito pelo banco, conforme o seu perfil. Se o canal pedir, tenha também um comprovante de renda e um comprovante de residência ou endereço recentes e legíveis. Em alguns casos, o banco pode solicitar apenas parte desse conjunto; ainda assim, deixá-lo pronto reduz retrabalho.
Mantenha à mão estas informações, porque elas costumam entrar no cadastro:
- nome completo e dados de identificação exatamente como aparecem nos documentos;
- telefone e e-mail de contato;
- ocupação e, quando aplicável, empregador ou atividade profissional;
- dados bancários que o formulário peça para conferência ou crédito do valor;
- endereço completo, com os mesmos dados usados no comprovante de endereço.
A regra mais importante é a validação de dados: tudo o que você digitar precisa coincidir com os documentos enviados. Pequenas diferenças de grafia, número ou endereço podem gerar pendência e atrasar a análise.
Se a solicitação for online, vale preparar versões digitais em boa resolução. Um arquivo digital legível, sem cortes, sombras ou reflexos, costuma evitar rejeição automática por imagem ruim.
Como enviar a solicitação no Türkiye İş Bankası
O envio do Empréstimo Pessoal deve começar pelos canais oficiais do banco: app, internet banking ou agência. Evite atalhos, links recebidos por mensagem e qualquer página que peça dados fora do ambiente autenticado do Türkiye İş Bankası; para simulação, cadastro e envio, use apenas o canal oficial que você já reconhece.
No fluxo digital, a lógica costuma ser direta: você abre a área de crédito, escolhe a opção de empréstimo, informa o valor desejado e o prazo, confere a simulação e só então segue para a solicitação. Essa etapa não é só administrativa. Mudar o valor ou o prazo altera a parcela e também o custo total da operação, então vale testar mais de uma combinação antes de confirmar.
Antes de enviar, revise cada campo com atenção, porque erro de digitação costuma travar a conclusão ou gerar divergência depois. Se o sistema exibir uma confirmação, guarde o protocolo, número de referência ou comprovante de envio. Isso ajuda a acompanhar o andamento e a comprovar que o pedido foi feito.
Pelo app ou internet banking
No digital, o melhor caminho é preencher tudo com calma e finalizar só depois da simulação. Se aparecer qualquer pedido de senha, código ou validação fora do app ou do site oficial, pare a operação e confira se você ainda está no ambiente legítimo do banco.
Na agência, com atendimento presencial
A agência pode ser a rota mais confortável se você quiser esclarecer uma condição antes de enviar a proposta. Nesse caso, leve seus dados já revisados e peça que confirmem o preenchimento final antes da assinatura ou do envio da solicitação.
Pelo app ou internet banking
No fluxo digital, o ponto de partida é entrar no aplicativo ou no internet banking oficial com seus dados de acesso. Se o banco exigir confirmação extra, conclua essa etapa dentro do próprio ambiente autenticado; não avance por links recebidos por mensagem, páginas copiadas ou telas que peçam senha fora do sistema do banco.
Depois do login, localize a área de crédito pessoal ou de empréstimo, quando essa opção estiver disponível no menu. O formulário digital costuma pedir valor, prazo e informações cadastrais complementares, e qualquer divergência entre o que você digita e o que está nos seus documentos pode travar o envio ou gerar retrabalho.
Antes de confirmar, revise três pontos com cuidado:
- valor solicitado;
- prazo escolhido;
- dados pessoais e de contato.
Essa checagem final importa porque, no ambiente digital, a proposta pode seguir adiante com base exatamente no que você informou na tela. Se houver simulação antes da confirmação, use esse momento para ver se a parcela continua compatível com o seu orçamento, sem pressa para concluir.
Quando tudo estiver certo, finalize apenas no aplicativo ou no internet banking oficial e guarde a confirmação do pedido, se o sistema gerar protocolo ou número de referência. Isso facilita acompanhar o andamento depois e reduz o risco de dúvida sobre o que foi enviado.
Na agência, com atendimento presencial
A agência costuma ser a melhor rota quando você quer confirmar detalhes com um atendente antes de assumir qualquer compromisso. Isso ajuda especialmente se houver dúvida sobre o valor disponível, sobre a compatibilidade do prazo com sua renda ou sobre alguma condição adicional da proposta de Empréstimo Pessoal.
Vá com seus documentos e informações já organizados, porque isso reduz retrabalho e acelera a orientação. Tenha claros três pontos antes de falar com o atendimento presencial: o valor que você quer solicitar, o prazo que pretende usar e a finalidade pessoal do crédito. Quanto mais objetiva for sua explicação, mais fácil fica comparar a proposta com o que realmente cabe no seu orçamento.
Na agência, peça para ver a proposta contratual completa antes de qualquer aceite. Não se limite à parcela anunciada: solicite que expliquem taxas, encargos, eventuais tarifas e outras condições que possam alterar o custo final. Se algo estiver ambíguo, peça para repetir a informação em linguagem simples e só avance quando entender o impacto total.
Atenção: assinar sem ler e entender o contrato pode gerar risco financeiro relevante, porque você passa a assumir o pagamento nas condições descritas ali, inclusive se houver juros, encargos ou obrigações que não estavam claros na conversa inicial.
Como o banco analisa e responde ao pedido
Depois que você envia o Empréstimo Pessoal, o pedido entra em análise de crédito e em verificação cadastral. Nessa etapa, o banco cruza as informações informadas com os dados disponíveis no sistema interno e avalia se o perfil financeiro suporta a contratação.
Entre os fatores que costumam pesar estão a renda declarada, o nível de comprometimento mensal já existente, a consistência dos dados cadastrais e o histórico financeiro local. Em termos práticos, o banco quer medir risco de inadimplência e capacidade real de pagamento, não apenas a existência de uma conta ou de um formulário preenchido.
Também é comum haver uma checagem adicional se algo ficar pouco claro. O banco pode pedir informação complementar ou um documento extra antes de concluir a decisão, principalmente quando há divergência de dados, necessidade de validação manual ou análise de um caso fora do fluxo mais automatizado.
O prazo de resposta não é fixo. Ele pode ser mais curto quando o processo é totalmente automatizado e mais longo quando depende de conferência manual, de validação cadastral adicional ou de pendência documental.
O ponto central é este: enviar a solicitação não garante aprovação. Só depois da análise o banco informa se o pedido segue para contratação, fica pendente ou é recusado. Se houver oferta aprovada, ela ainda precisa ser conferida no contrato antes de qualquer aceite.
Como ler juros, parcelas e custo total antes de aceitar
A parcela que parece confortável no papel pode ficar pesada quando você soma o prazo e os encargos do contrato. O ponto de partida é comparar três números ao mesmo tempo: taxa de juros, valor da parcela e custo total ao final da operação. Se a prestação cabe no seu orçamento mensal, mas compromete despesas essenciais, o empréstimo já começa mal.
Faça a simulação com mais de um prazo, se o canal permitir. Em geral, um prazo maior reduz a parcela, mas aumenta o valor total pago, porque os juros ficam ativos por mais tempo. Para decidir com segurança, compare quanto você paga a mais em cada cenário, não apenas o alívio imediato no caixa.
Também vale verificar se a proposta inclui tarifas, encargos administrativos ou seguro embutido. Esses itens podem mudar bastante o custo real do Empréstimo Pessoal, mesmo quando a parcela inicial parece parecida. Se houver qualquer linha que você não entenda, peça esclarecimento antes de seguir.
Atenção: assinar ou confirmar sem ler o contrato completo pode gerar risco financeiro relevante. Antes de aceitar, confira as cláusulas de juros, multa por atraso, mora e condições de vencimento antecipado, se aparecerem no documento. Se a proposta exigir adesão digital, leia cada tela final com o mesmo cuidado da versão impressa.
Por último, avalie a parcela contra a sua renda líquida, e não contra a renda bruta. Um atraso pequeno pode gerar encargos adicionais e prejudicar seu histórico de crédito, o que costuma complicar futuras contratações. Se a margem ficar apertada desde o início, o mais prudente é recuar ou buscar um prazo e um valor mais compatíveis com o seu orçamento.
Erros comuns e o que fazer se o pedido não sair como esperado
Se a proposta trava na última etapa ou volta com recusa, o erro mais comum costuma estar em detalhes simples: renda digitada de forma diferente do comprovante, dados cadastrais desatualizados, prazo incompatível com o orçamento ou envio fora dos canais oficiais do banco. Esse tipo de falha parece pequeno, mas pode ser suficiente para interromper a análise ou gerar nova conferência.
Quando houver recusa, o melhor caminho é entender o motivo antes de reaplicar. Reenviar o pedido sem corrigir a causa costuma só repetir o mesmo resultado e pode atrasar sua reavaliação. Verifique, com calma, três pontos antes de uma nova tentativa: atualização cadastral, documentos ou informações pendentes e a relação entre valor solicitado e sua capacidade real de pagamento.
Se o problema for financeiro, ajuste o valor ou o prazo e refaça a conta com base no seu orçamento mensal, sem considerar a parcela isoladamente. Se o problema for documental, confirme se há divergência entre o que foi informado e o que consta nos registros do banco. E, se houver dúvida sobre a pendência, vale procurar atendimento presencial ou o canal oficial de suporte para esclarecer o que ficou faltando.
Quando a proposta simplesmente não couber no seu orçamento, adiar a contratação pode ser a decisão mais segura. Isso evita endividamento desnecessário e deixa você em posição melhor para tentar novamente depois, com a solicitação mais consistente.
Perguntas Frequentes
Como saber se os dados enviados vão bater com a análise do banco?
Você precisa conferir se todas as informações digitadas coincidem exatamente com os documentos apresentados. O artigo reforça que a validação cadastral é decisiva, então nome, endereço, contato, renda e dados profissionais não devem ter divergências. Se for enviar pelo app ou internet banking, use arquivos digitais legíveis, sem cortes nem sombras, para reduzir a chance de rejeição automática ou pedido de correção.
Como evitar aceitar uma proposta que pesa demais no orçamento?
Você deve avaliar a parcela pela sua renda líquida e não apenas pelo valor anunciado. O artigo alerta que uma prestação aparentemente confortável pode ficar pesada quando entram juros, tarifas, encargos e atraso. Antes de aceitar, leia o contrato completo, confira multa, mora e custo total, e só avance se a parcela continuar compatível com suas despesas essenciais.