Como Solicitar Cartão de Crédito para Negativado
Anúncios
Ter o nome negativado pode trazer diversos obstáculos para quem precisa de crédito no Brasil. Uma simples consulta ao CPF pode resultar em uma proposta recusada, dificultando compras parceladas, pagamentos de emergência e até mesmo a organização das despesas mensais.
Entretanto, estar com restrições no cadastro de crédito não significa que todas as portas estejam fechadas. Atualmente, existem instituições financeiras que oferecem alternativas para pessoas com score baixo ou dívidas registradas nos órgãos de proteção ao crédito.
Se você está procurando uma alternativa para recuperar seu acesso ao crédito, conheça as opções disponíveis, compare as condições e descubra qual cartão pode atender melhor às suas necessidades financeiras.
É possível conseguir cartão de crédito estando negativado?
Sim! Mesmo com o CPF negativado, existem modalidades de cartão de crédito que podem ser acessíveis. Embora os bancos tradicionais geralmente realizem análises mais rigorosas antes de aprovar uma solicitação, algumas instituições utilizam critérios diferentes para avaliar seus clientes.
Isso significa que a restrição no CPF não impede necessariamente a contratação de um cartão. O segredo está em conhecer as alternativas disponíveis e entender como cada modalidade funciona.
Entre as opções mais conhecidas estão:
- Cartão de crédito com limite garantido: permite utilizar um valor depositado ou reservado como garantia para estabelecer o limite de compras.
- Cartão consignado: destinado principalmente a aposentados, pensionistas do INSS e determinados servidores públicos, com pagamento mínimo descontado diretamente do benefício ou salário.
- Cartão pré-pago: funciona com recargas antecipadas e permite controlar os gastos, embora não ofereça necessariamente uma linha de crédito tradicional.
- Cartão de crédito com análise simplificada: algumas instituições oferecem processos de avaliação diferenciados, considerando outros fatores além do score.
Cada modalidade possui características próprias, por isso é importante verificar as condições antes de contratar.
Qual cartão de crédito para negativado vale a pena conhecer?
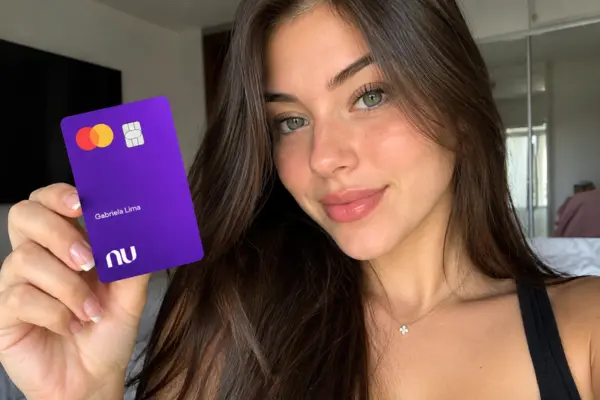
Uma alternativa disponível no mercado brasileiro é o Cartão de Crédito Nubank, especialmente por oferecer recursos de construção de limite para determinados clientes.
O Nubank disponibiliza uma funcionalidade conhecida como Nu Limite Garantido, que permite utilizar dinheiro guardado em uma Caixinha específica ou investimentos elegíveis como garantia para aumentar o limite do cartão, conforme as regras do produto.
Essa possibilidade pode ser interessante para quem possui dificuldades em conseguir um limite tradicional por causa do histórico financeiro.
Como funciona o limite garantido do Nubank?
O funcionamento é relativamente simples. O cliente reserva uma quantia disponível para essa finalidade e esse valor pode ser utilizado como garantia para obter limite adicional no cartão de crédito.
Por exemplo, imagine que você reserve R$ 300. Esse dinheiro poderá servir como garantia para disponibilizar um limite adicional correspondente, conforme as condições da funcionalidade.
É importante entender que o valor reservado não representa dinheiro gratuito nem um empréstimo sem custos. Ele permanece sujeito às regras de utilização e poderá ser utilizado para cobrir dívidas não pagas, conforme o contrato.
Além disso, a disponibilização da funcionalidade depende das condições aplicáveis à conta e ao cartão de cada cliente.
Quais são as vantagens dessa alternativa?
Entre os principais benefícios estão:
- Possibilidade de construir ou ampliar o limite de crédito.
- Gerenciamento das despesas diretamente pelo aplicativo.
- Acompanhamento das compras e da fatura em tempo real.
- Maior controle sobre o dinheiro utilizado como garantia.
- Possibilidade de desenvolver um histórico de pagamentos positivos.
Embora não exista garantia de aprovação para todos os solicitantes, essa modalidade representa uma alternativa interessante para quem deseja começar a reconstruir sua relação com o crédito.
Como Solicitar Cartão de Crédito para Negativado?
O processo de solicitação pode variar conforme a instituição financeira escolhida. Entretanto, existem algumas etapas que ajudam a tornar a experiência mais simples e organizada.
1. Escolha uma instituição financeira confiável
O primeiro passo é pesquisar bancos e instituições que ofereçam produtos adequados para pessoas com restrições no CPF.
Dê preferência a empresas regulamentadas e conhecidas no mercado brasileiro. Antes de iniciar o cadastro, consulte as informações oficiais sobre tarifas, juros, limites, requisitos e condições de contratação.
Evite propostas que prometem aprovação garantida mediante pagamento antecipado de taxas.
2. Separe seus documentos pessoais
Normalmente, as instituições solicitam algumas informações para identificar o consumidor e realizar a análise cadastral.
Os documentos e dados mais comuns são:
- CPF regularizado na Receita Federal.
- Documento oficial com foto, como RG ou CNH.
- Comprovante de residência atualizado.
- Informações de renda, quando solicitadas.
- Número de telefone e endereço de e-mail.
Ter esses dados disponíveis facilita o preenchimento do formulário e reduz a possibilidade de erros durante a solicitação.
3. Faça o cadastro pelo aplicativo ou site oficial
Depois de escolher o banco, acesse o aplicativo ou endereço eletrônico oficial da instituição.
Preencha os campos solicitados com informações verdadeiras e atualizadas. Dependendo do produto, poderá ser necessário enviar fotografias dos documentos e realizar uma verificação de identidade.
No caso do Nubank, por exemplo, o interessado pode iniciar o processo de abertura de conta pelo aplicativo oficial e verificar as opções de cartão disponíveis para seu perfil.
4. Aguarde a análise da instituição
Após o envio das informações, o banco poderá realizar verificações cadastrais e avaliar os critérios necessários para disponibilizar o produto.
O prazo de resposta depende da instituição. Algumas análises são concluídas rapidamente, enquanto outras podem exigir verificações adicionais.
Caso a solicitação seja recusada, isso não significa que você nunca conseguirá um cartão. É possível pesquisar outras modalidades e tentar novamente quando sua situação financeira estiver mais organizada.
O que fazer para aumentar as chances de aprovação?
Conseguir crédito com restrições pode exigir paciência e planejamento. Pequenas mudanças na organização financeira podem contribuir para melhorar seu perfil perante o mercado.
Consulte sua situação no CPF
Antes de solicitar um cartão, verifique se existem dívidas registradas em seu nome. Plataformas como Serasa e SPC Brasil permitem consultar informações relacionadas ao histórico de crédito.
Identificar quais pendências estão abertas ajuda a estabelecer prioridades e avaliar possibilidades de negociação.
Negocie suas dívidas em aberto
Se houver condições, procure os credores para negociar os débitos. Dependendo da proposta, pode ser possível conseguir descontos, parcelamentos ou condições especiais para quitar os valores pendentes.
Manter os compromissos financeiros em dia demonstra maior organização e pode contribuir para a recuperação gradual da reputação de crédito.
Mantenha seus dados atualizados
Informações desatualizadas podem dificultar a identificação e a avaliação cadastral. Por isso, mantenha endereço, telefone, renda e demais dados pessoais atualizados nas instituições financeiras.
Também é importante evitar solicitações excessivas de crédito em um curto período, pois cada instituição possui seus próprios critérios de avaliação.
Quais cuidados tomar antes de contratar um cartão?
Embora conseguir um cartão de crédito possa representar uma oportunidade, é fundamental avaliar os custos envolvidos.
Verifique se existe anuidade, tarifas adicionais, juros do crédito rotativo e encargos por atraso. Um cartão aparentemente vantajoso pode se tornar caro quando utilizado sem planejamento.
Outro cuidado importante é não comprometer uma parcela muito grande da renda com compras parceladas. O limite disponibilizado pelo banco não representa dinheiro extra, mas sim uma possibilidade de pagamento futuro que deverá ser respeitada.
Também desconfie de anúncios que prometem cartões aprovados para qualquer CPF mediante depósitos antecipados. Instituições sérias não devem exigir pagamentos suspeitos para liberar uma suposta aprovação.
Vale a pena solicitar cartão de crédito estando negativado?
Sim, desde que a escolha seja feita com responsabilidade e considerando sua realidade financeira.
Para quem está negativado, alternativas como cartões com limite garantido podem facilitar o acesso a determinados serviços financeiros. Já o cartão consignado pode atender pessoas que recebem benefícios ou salários elegíveis para essa modalidade.
O mais importante é comparar as opções, compreender os contratos e escolher uma alternativa que não aumente suas dificuldades financeiras.
Descobrir Como Solicitar Cartão de Crédito para Negativado pode ser o primeiro passo para encontrar alternativas e recuperar gradualmente o acesso ao crédito no Brasil.
Mesmo com restrições no CPF, existem modalidades que podem atender diferentes necessidades, especialmente aquelas que utilizam garantias ou critérios específicos de contratação.
O Nubank, por meio de funcionalidades como o Nu Limite Garantido, é uma das alternativas que merecem atenção. Entretanto, a disponibilidade depende das condições de cada cliente, e nenhuma instituição deve ser considerada como garantia de aprovação.
Antes de contratar, compare as condições, analise os custos e mantenha o controle dos gastos. Com planejamento, negociação das dívidas e pagamentos em dia, é possível trabalhar para reconstruir seu histórico financeiro e conquistar melhores oportunidades no mercado de crédito.